Jakarta, Purna Warta – Otoritas Jasa Keuangan (OJK) menyoroti maraknya praktik joki gagal bayar atau joki galbay pada industri pinjaman daring (pindar).
Praktik tersebut dinilai tidak hanya merugikan pemberi dana atau lender, tetapi juga dapat menyulitkan peminjam atau borrower dalam mengakses pembiayaan pada masa mendatang.
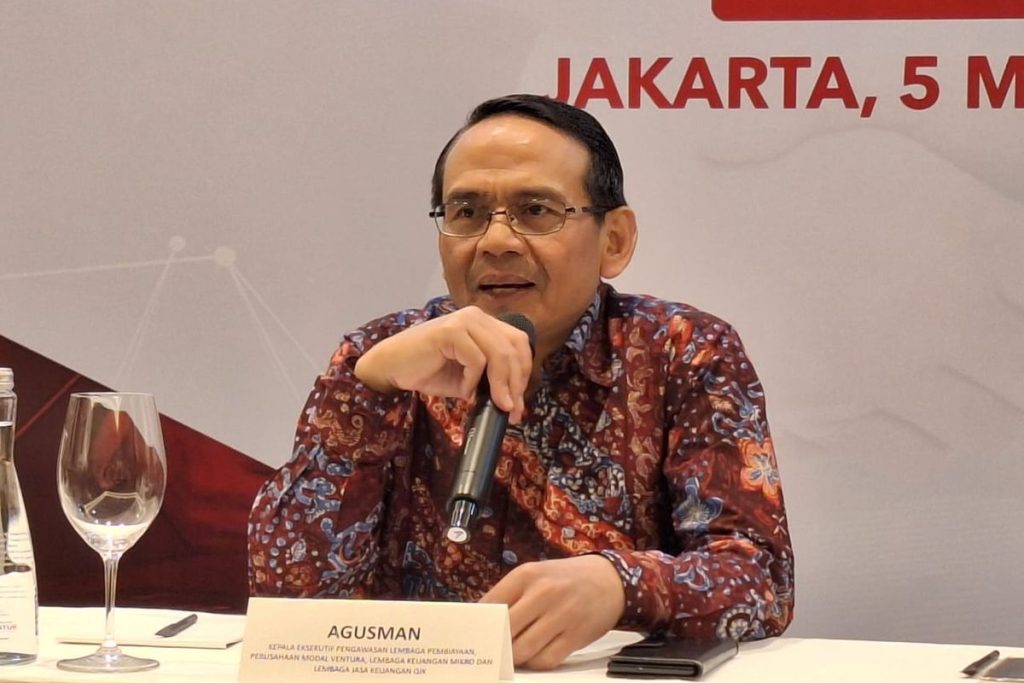
Kepala Eksekutif Pengawas Lembaga Pembiayaan, Perusahaan Modal Ventura, Lembaga Keuangan Mikro, dan Lembaga Jasa Keuangan Lainnya OJK Agusman mengatakan, riwayat gagal bayar peminjam tetap tercatat dalam Sistem Layanan Informasi Keuangan (SLIK).
“Fenomena joki gagal bayar tidak hanya merugikan lender dan menekan kualitas pendanaan industri, tetapi juga merugikan borrower itu sendiri. Riwayat gagal bayar tetap tercatat dalam SLIK sehingga dapat menyulitkan akses pembiayaan di kemudian hari,” ujar Agusman dalam keterangan tertulis dikutip pada Selasa (17/11/2026).
Dengan demikian, masyarakat yang menggunakan jasa joki galbay berisiko menghadapi kesulitan ketika mengajukan pembiayaan di kemudian hari.
Dia menjelaskan, OJK terus memperkuat pengawasan terhadap penyelenggara Layanan Pendanaan Bersama Berbasis Teknologi Informasi (LPBBTI). Langkah tersebut antara lain dilakukan dengan mendorong penyelenggara meningkatkan kualitas analisis pendanaan, pemantauan, serta edukasi kepada masyarakat.
Terkait kemungkinan penerbitan aturan baru untuk menekan praktik joki galbay, Agusman menyampaikan bahwa OJK terus mengevaluasi kecukupan ketentuan yang berlaku. Evaluasi tersebut katanya, ditujukan untuk mencegah praktik gagal bayar yang melibatkan joki sekaligus menjaga industri LPBBTI tetap sehat dan berkelanjutan.
Di sisi lain, ia mencermati pertumbuhan industri LPBBTI yang mencerminkan tingginya kebutuhan masyarakat terhadap pembiayaan alternatif. Layanan ini dinilai turut membuka akses pembiayaan bagi kelompok masyarakat yang belum sepenuhnya terjangkau layanan keuangan formal. Meski demikian, pertumbuhan outstanding pembiayaan perlu diimbangi dengan penguatan manajemen risiko, tata kelola, dan pelindungan konsumen untuk memitigasi potensi risiko ke depan.
Agusman menambahkan, outstanding industri LPBBTI masih didominasi kelompok usia produktif. OJK juga terus memantau profil peminjam, termasuk untuk memastikan kepatuhan terhadap ketentuan yang berlaku.
Selain persoalan kualitas pendanaan, OJK juga mendorong peningkatan penyaluran pembiayaan LPBBTI ke sektor produktif. Pada September 2026, porsi outstanding pembiayaan sektor produktif industri LPBBTI tercatat sebesar 33,14 persen. Menurut Agusman, dominasi pinjaman konsumtif jangka pendek antara lain dipengaruhi oleh kebutuhan masyarakat yang mendesak dengan nominal relatif kecil.
Sebaliknya, pembiayaan produktif membutuhkan analisis usaha yang lebih mendalam, tenor lebih panjang, serta mitigasi risiko yang lebih kuat.